Friseur-Tarif.de · Betriebsversicherung
Betriebsversicherung für Friseursalons – Risiken, Leistungen und Kosten
Betriebsversicherungen befassen sich mit unterschiedlichen Risiken, die den laufenden Betrieb eines Friseursalons beeinträchtigen können. Dazu gehören Schäden an Saloneinrichtungen, technischen Geräten, Geschäftsräumen sowie mögliche Betriebsunterbrechungen. Wirtschaftliche Folgen können durch Reparaturkosten, den Ausfall von Arbeitsplätzen oder entgangene Betriebserträge entstehen. Welche Risiken versichert sind, welche Leistungen vorgesehen werden und welche Kostenfaktoren eine Rolle spielen, richtet sich nach den jeweiligen Versicherungsverträgen.
Ergänzende Informationen zu gewerblichen Versicherungen, betrieblichen Risiken und branchenspezifischen Versicherungsbereichen finden Sie auf Gewerbe-Tarif.de.
Betriebsversicherung im Friseurgewerbe
Der laufende Betrieb eines Friseursalons ist von unterschiedlichen technischen, organisatorischen und wirtschaftlichen Voraussetzungen abhängig. Neben der Verfügbarkeit der Arbeitsplätze und Friseurgeräte spielen die Strom- und Wasserversorgung, die Nutzung der Geschäftsräume sowie die betriebliche Ausstattung eine wesentliche Rolle. Schäden oder Störungen können einzelne Arbeitsabläufe beeinträchtigen oder den Salonbetrieb zeitweise unterbrechen.
Der Begriff Betriebsversicherung umfasst unterschiedliche gewerbliche Versicherungsformen und beschreibt keinen einheitlich festgelegten Leistungsumfang. Je nach Vertragsgestaltung können betriebliche Sachwerte, technische Risiken oder wirtschaftliche Folgen bestimmter Schadenereignisse abgesichert werden. Die einzelnen Versicherungsbereiche unterscheiden sich hinsichtlich ihrer Voraussetzungen und Leistungen.
Salonbetrieb
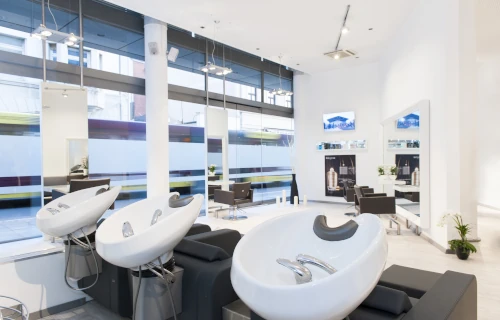
Friseurarbeitsplätze, Waschplätze, elektrische Geräte und weitere betriebliche Einrichtungen bilden wesentliche Voraussetzungen für die Durchführung von Friseurdienstleistungen. Schäden können den Betrieb einzelner Arbeitsbereiche beeinträchtigen.
Betriebliche Sachwerte
Zur Ausstattung eines Friseursalons gehören unter anderem Friseurstühle, Spiegel, Waschbecken, technische Geräte, Kassensysteme und Warenbestände. Die Absicherung dieser Gegenstände hängt von den vereinbarten Versicherungsarten ab.
Wirtschaftliche Auswirkungen
Ein Schaden kann neben Reparatur- und Wiederbeschaffungskosten auch zu Terminabsagen, Umsatzausfällen und fortlaufenden betrieblichen Aufwendungen führen. Für solche wirtschaftlichen Folgen gelten besondere Versicherungsvoraussetzungen.
Die Absicherung von Friseureinrichtungen, technischen Arbeitsgeräten und Warenbeständen wird im Bereich Inhaltsversicherung näher beschrieben.
Betriebliche Risiken und Schadenereignisse
In Friseursalons können unterschiedliche Ereignisse zu Sachschäden oder betrieblichen Einschränkungen führen. Dazu zählen beispielsweise Feuerereignisse, austretendes Leitungswasser, technische Defekte oder Schäden an den genutzten Geschäftsräumen. Die wirtschaftlichen Auswirkungen hängen davon ab, welche Einrichtungen betroffen sind und wie lange eine Störung anhält.
Nicht jedes Ereignis gehört automatisch zum Versicherungsschutz. Insbesondere technische Defekte, Unterbrechungen der Energieversorgung oder Schäden ohne eine vereinbarte versicherte Ursache können besonderen Bedingungen oder Ausschlüssen unterliegen. Für die Leistungsprüfung sind die konkrete Schadenursache und der jeweilige Versicherungsvertrag maßgeblich.
Feuer und Leitungswasser
Brände, Explosionen oder bestimmungswidrig austretendes Leitungswasser können Geschäftsräume, Saloneinrichtungen und technische Geräte beschädigen. Ob Versicherungsschutz besteht, richtet sich nach den vereinbarten Gefahren und Vertragsbedingungen.
Technische Geräte
Defekte an Haartrocknern, Haarschneidemaschinen, elektrischen Stylinggeräten oder weiteren technischen Einrichtungen können Reparaturen erforderlich machen. Innere Betriebsschäden können eine gesonderte technische Absicherung voraussetzen.
Versorgungsunterbrechungen
Störungen der Strom- oder Wasserversorgung können die Nutzung einzelner Arbeitsplätze oder den gesamten Salonbetrieb beeinträchtigen. Eine Entschädigung daraus entstehender wirtschaftlicher Folgen setzt entsprechende Versicherungsvereinbarungen voraus.
Neben eigenen betrieblichen Schäden können auch gesetzliche Haftpflichtansprüche entstehen, beispielsweise durch eine Friseurbehandlung oder einen Unfall im Salon. Diese Risiken werden im Bereich Betriebshaftpflicht gesondert behandelt.
Leistungsumfang und Vertragsmerkmale
Der Leistungsumfang betrieblicher Versicherungen richtet sich nach den jeweils vereinbarten Versicherungsarten. Sachversicherungen können bestimmte Schäden an versicherten Gegenständen erfassen. Technische Versicherungen können für definierte Geräte- oder Elektronikschäden vorgesehen sein. Betriebsunterbrechungsversicherungen betreffen dagegen mögliche wirtschaftliche Folgen bestimmter versicherter Ereignisse.
Für die Bewertung einer Versicherungsleistung spielen die Schadenursache, der Versicherungsort, vereinbarte Versicherungssummen und mögliche Entschädigungsgrenzen eine Rolle. Bei einer Betriebsunterbrechung können zusätzlich die vereinbarte Haftzeit, die wirtschaftlichen Berechnungsgrundlagen und weitere vertragliche Voraussetzungen maßgeblich sein.
Betriebsunterbrechung
Eine Betriebsunterbrechung kann entstehen, wenn der Friseursalon infolge eines Schadenereignisses vorübergehend vollständig oder teilweise geschlossen werden muss. Eine entsprechende Versicherung kann wirtschaftliche Folgen übernehmen, sofern die vereinbarten Voraussetzungen erfüllt sind.
Ertragsausfall
Bei einer versicherten Betriebsunterbrechung können entgangene Betriebsgewinne und fortlaufende Kosten Gegenstand der Entschädigung sein. Berechnung, versicherter Zeitraum und Leistungsgrenzen ergeben sich aus den jeweiligen Versicherungsbedingungen.
Zusätzliche Versicherungsbereiche
Für besondere betriebliche Risiken können ergänzende Versicherungsformen vorgesehen sein. Dazu zählen beispielsweise Elektronikversicherungen, technische Versicherungen oder spezielle Absicherungen bestimmter Betriebsunterbrechungen.
Nicht jede betriebliche Einschränkung führt zu einer Versicherungsleistung. Insbesondere Umsatzrückgänge, Personalausfälle oder Betriebsstillstände ohne das vertraglich vorausgesetzte Schadenereignis sind nicht automatisch versichert.
Rechtliche Auseinandersetzungen, die im Zusammenhang mit betrieblichen Vorgängen entstehen, betreffen einen anderen Versicherungsbereich. Informationen hierzu finden Sie unter Rechtsschutz.
Beiträge und Kostenfaktoren
Die Kosten betrieblicher Versicherungen für Friseursalons können durch unterschiedliche betriebliche und vertragliche Merkmale beeinflusst werden. Dazu gehören Betriebsgröße, Anzahl der Arbeitsplätze, Wert der Saloneinrichtung, Art der versicherten Risiken und Umfang der vereinbarten Versicherungsleistungen.
Auch die Anzahl der Betriebsstätten, technische Ausstattung, wirtschaftliche Kennzahlen und besondere Tätigkeitsbereiche können bei bestimmten Versicherungsarten berücksichtigt werden. Für eine mögliche Betriebsunterbrechungsversicherung können zusätzlich die versicherten Ertragswerte, fortlaufenden Kosten und die vereinbarte Haftzeit relevant sein.
Betriebsstruktur
Beschäftigtenzahl, Anzahl der Arbeitsplätze, Betriebsstätten, Umsatz und Umfang der angebotenen Dienstleistungen können bei der Bewertung versicherter Betriebsrisiken eine Rolle spielen.
Saloneinrichtung
Art, Anzahl und Wert der eingesetzten Friseurgeräte, Arbeitsplätze und weiteren Betriebseinrichtungen können die Höhe versicherter Sachwerte und die Beitragskalkulation beeinflussen.
Vertragsgestaltung
Versicherungssummen, versicherte Gefahren, Selbstbeteiligungen, Haftzeiten, zusätzliche Leistungsbausteine und weitere Tarifmerkmale können sich auf die Höhe der Versicherungsbeiträge auswirken.
Eine einheitliche Beitragshöhe für die Betriebsversicherung sämtlicher Friseursalons lässt sich nicht festlegen. Da unterschiedliche Versicherungsformen unter diesem Begriff zusammengefasst werden, hängen die tatsächlichen Kosten von den jeweiligen Betriebsmerkmalen, dem vereinbarten Leistungsumfang und den Kalkulationsgrundlagen des Versicherers ab.
Die Inhalte auf Friseur-Tarif.de dienen allgemeinen Informationszwecken. Sie beschreiben betriebliche Risiken, mögliche Versicherungsleistungen, Vertragsmerkmale und Kostenfaktoren, ohne eine bestimmte Versicherungssumme, einen Tarif, einen Versicherer oder einen Vertragsabschluss zu empfehlen.
FAQ – Häufige Fragen
Was umfasst eine Betriebsversicherung für Friseursalons?
Der Begriff Betriebsversicherung umfasst unterschiedliche gewerbliche Versicherungsformen. Dazu können Sachversicherungen, technische Versicherungen und Absicherungen wirtschaftlicher Folgen von Betriebsunterbrechungen gehören. Der tatsächliche Leistungsumfang richtet sich nach den vereinbarten Verträgen.
Sind Umsatzausfälle durch eine Salonschließung versichert?
Umsatzausfälle durch eine vorübergehende Salonschließung sind nicht automatisch versichert. Eine Entschädigung kann vorgesehen sein, wenn die Betriebsunterbrechung durch ein vereinbartes versichertes Ereignis verursacht wurde und die weiteren Vertragsvoraussetzungen erfüllt sind.
Welche Faktoren beeinflussen die Kosten betrieblicher Versicherungen?
Die Beiträge können unter anderem von Betriebsgröße, Beschäftigtenzahl, Anzahl der Arbeitsplätze, Wert der Saloneinrichtung, versicherten Risiken, Versicherungssummen, Haftzeiten, Selbstbeteiligungen und weiteren Vertragsmerkmalen abhängen.